つくった電気を、もっと活かす。ダイヘンの挑戦
太陽光が生んだ電気を、夕方の街や工場でも活かしたい。そのために欠かせないのが、送配電に適した電圧へ変える変圧器と、電気を必要な時間に活かす蓄電池だ。1919年に変圧器から始まったダイヘンは、いま蓄電所向けのシステムにも事業を広げている。長く社会を支えてきた技術が、再エネ時代の新しい成長につながる。そんな可能性を追ってみたい。
発電した電気を、必要な時間と場所へ届ける
太陽光発電は、晴れた昼間に大きな力を発揮する。その電気を夕方や夜にも役立て、離れた街や工場へ届けるには、電力を運ぶ設備と一時的に蓄える仕組みが重要になる。再エネの普及は、発電の先にある技術にも新たな需要を生み出す。
その中心にあるのが二つの技術だ。変圧器は送配電に適した電圧へ変換し、系統用蓄電池は余った電気をためて必要な時に放電する。送配電網の整備と組み合わせることで、発電した電気をより柔軟に使う社会を支える。
ダイヘンは1919年に変圧器メーカーとして創業した。現在は蓄電池、半導体製造向けの高周波電源、工場自動化にも事業を広げる。古くからの電力技術を持つ会社が、再エネ時代に仕事の範囲を広げている。私はここに面白さを感じる。
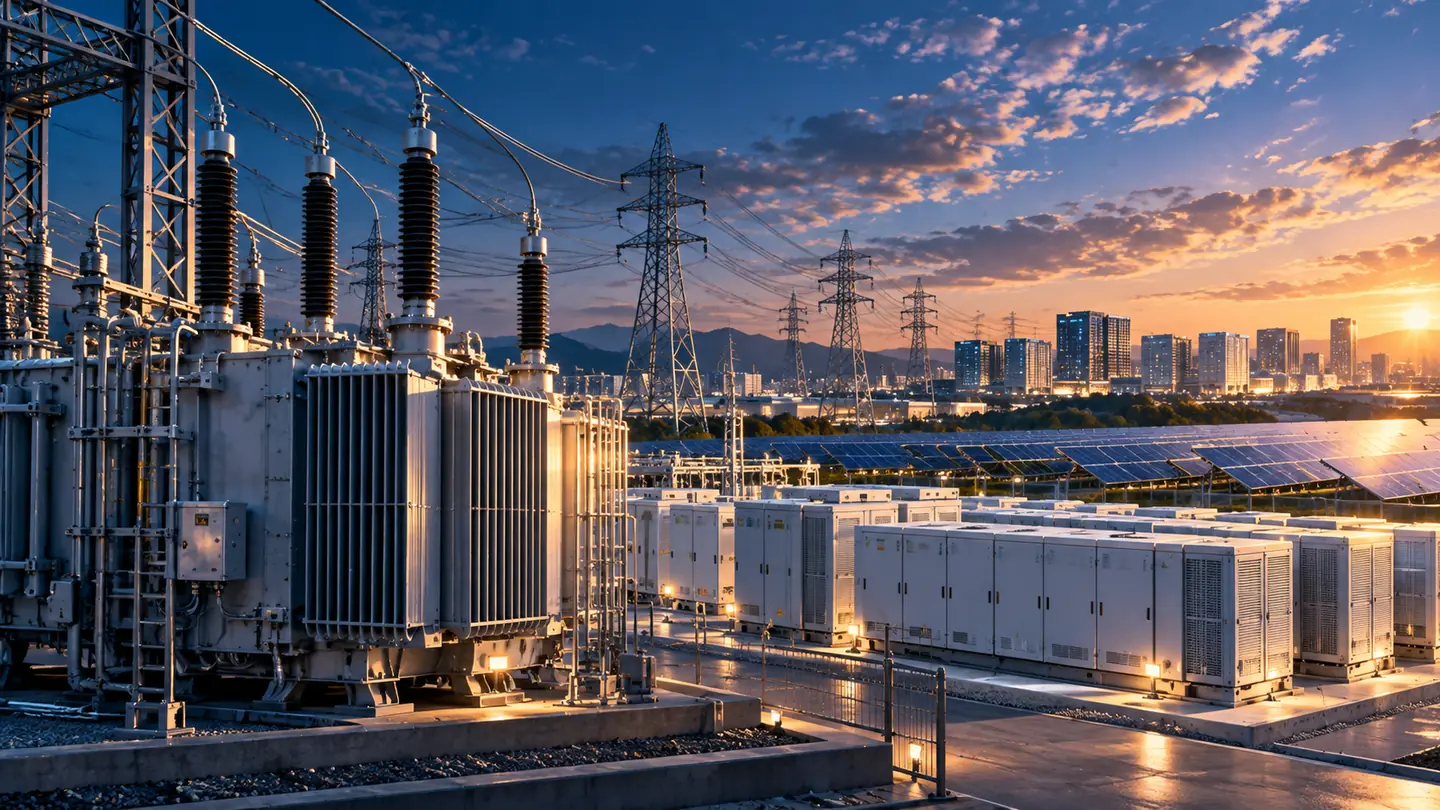
蓄電所の大型契約と、変圧器の増産が動き出した
ダイヘンには、変圧器と蓄電池の新しい需要に応える増産計画と、足元の業績を伸ばす半導体向け電源という二つの動きがある。次は、電力分野の受注が納入へ進み、売上と利益にどう現れるかが見どころだ。
変圧器から、電気をもっと活かす技術へ
ダイヘンが持つ変圧器の技術は、蓄電池と電力制御の仕組みを組み合わせることで、さらに活躍の場を広げられる。電気を送る設備から、電気をより柔軟に使うための機器・システムへ。 その事業の広がりが、この会社の未来への貢献につながると考える。
事業の広がりを確かな成長にする鍵は、蓄電所向けシステムの供給力と採算にある。変圧器で培った顧客基盤や技術を活かし、蓄電池案件を着実に納入して利益を積み上げられるか。今後の実績から、その競争力を確かめていきたい。
半導体向け高周波電源は、現在の利益を支えるもう一つの柱だ。電力インフラの長期的な需要と、半導体製造装置の投資需要。異なる市場に技術を提供している点も、ダイヘンならではの面白さだ。
成長を利益に結びつけるための五つの条件
- 納入スケジュール:系統接続、工事、検収が遅れると、受注が売上になる時期も後ろ倒しになる。
- 蓄電池案件の採算:電池セルや施工費の変動、競合との価格競争が利益率を左右する。
- 増産投資の回収:変圧器の需要が想定を下回る場合、設備の償却費や固定費が利益を圧迫する。
- 電力市場の制度:需給調整市場などの取引条件は、蓄電所の収益性と新規開発のペースに影響する。
- 半導体設備投資の変動:半導体向け高周波電源の需要が減速すると、連結利益にも影響が及ぶ。
仮説を見直す目安は、受注が伸びても納入件数・部門利益率・投資回収が改善しない状態が続くことだ。
契約と増産が進み、納入・収益化を確かめる段階へ
蓄電所向けの大型供給契約と、変圧器・蓄電池パッケージの増産計画を公表した。
変圧器事業を土台に、蓄電所向けシステムの供給拡大を目指せる。
工期、部材価格、利益率、競争、半導体景気が収益を左右する。
実納入件数、電力部門の売上・利益率、営業キャッシュフローを見る。
受注から納入、売上、利益へ。次に見る数字
正式な発表日は10月17日時点で未公表。例年11月上旬の決算発表を確認し、電力部門の売上・利益率と前年の大口案件の反動を比べる。ダイヘンIRカレンダー
2027年3月31日を2026年度の納入計画の区切りとし、その後の会社公表資料で実績を確認する。期中に進捗が発表されればその都度照合する。
売上2,800億円・営業利益250億円の会社予想に近づいたか。営業CFと増産投資負担も見る。
三重事業所の設備増強が予定どおり進み、需要と採算を支えたか。
事業の成長力と、現在の株価を並べて考える
2026/10/9終値・分割後
会社予想ベース
会社予想ベース
前期実績
電力網での成長機会を、利益予想と株価の両方から評価する。
2026年10月9日の終値3,005円(10月1日の1株→5株分割後)で、予想PERは約21.5倍、PBRは約2.27倍。将来の成長への期待を織り込んだ水準と考える。
会社は2027年3月期に営業利益250億円(前期187億円)を見込む。今期の業績を考えるうえでは、電力分野の納入と半導体関連の需要がともに重要になる。伝統的な変圧器の技術が、次の電力網を支える事業へ広がることに魅力を感じる。投資判断では、納入の進捗、利益率、キャッシュフローを確かめたい。
主な出典・参考資料
主要な事実は上の各項目から一次資料を確認できます。以下は記事全体の参考資料です。
- IRカレンダー(決算発表日の確認)
- サンヴィレッジ・蓄電所事業の協業発表(2026/4/24)
- 個人投資家向け会社説明会(2026/10/7)
- 2027年3月期 第1四半期決算補足資料(2026/8/4)
- 2026年3月期決算説明会・増産計画(2026/6/5)
- EMS事業の受注拡大と今後の成長見通し(2026/9/16)
- 系統用蓄電所向け機器供給契約(2026/4/27)
- 大型変圧器生産能力の増強(2025/12/16)
- 決算短信一覧
- 2026/10/9株価・指標(株予報Pro)
次に読む記事
同じ視点で、社会の変化と企業を考える。