让发出的电得到更好利用:DAIHEN的挑战
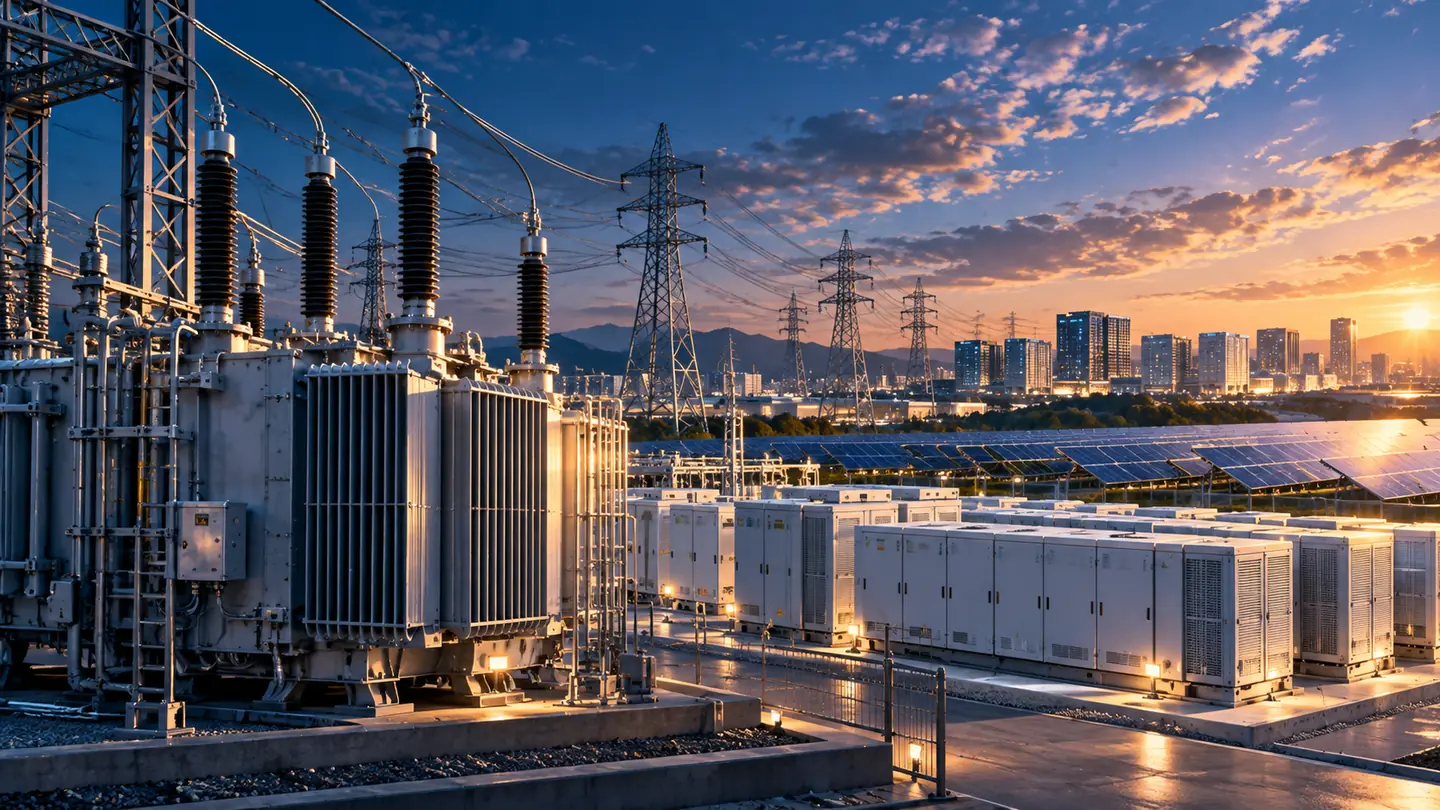
让白天的太阳能在傍晚继续服务城市与工厂,需要变压、储能与电力控制等技术。DAIHEN于1919年从变压器制造起家,如今业务延伸到大型储能电站。百年积累的技术,正迎来可再生能源时代的新用途。
让电力在需要的时间与地点发挥作用
太阳能发电在白天达到高峰,城市和工厂的用电需求则分布在不同时段。变压器支持输配电,储能电池可在适当时段充放电,与电网建设共同提高电力使用的灵活性。
DAIHEN主要有三大业务:能源管理(变压器与储能)、工厂自动化(焊接与搬运机器人)、材料加工(半导体高频电源与焊接技术)。三条业务线共同构成企业的技术基础与盈利来源。
大型储能合同与变压器扩产正在推进
这些事实构成两条线索:变压器和储能业务正在扩张,而半导体制造设备也在支撑集团目前的利润。
从变压器技术走向下一代电网
DAIHEN的变压器、电网储能与控制设备,为电力输送、储存和供需调节提供技术支持。随着交付扩大,项目利润率与实际运营效果将体现这些技术创造的价值。
接下来的关键是交付进度、储能项目利润率和变压器新增产能的回报。半导体相关电源业务则提供另一条增长路径。
让增长转化为利润的关键条件
- 交付进度:并网、施工与验收时间影响订单何时形成收入。
- 储能项目利润率:电池成本、施工费用和价格竞争影响盈利。
- 扩产投资回报:新产能带来折旧与固定成本,需要相应的产能利用率。
- 电力市场规则:交易机制与政策影响储能项目的经济效益和需求。
- 半导体投资周期:半导体设备需求变化影响集团整体利润。
合同与扩产计划进入交付和收益检验阶段
电力部门订单大幅增加,但近期季度利润小幅下降。
为可再生能源并网与供需调节提供基础设备。
订单兑现、工厂回报率、半导体与政策变化。
关注项目交付、各部门利润率及经营现金流。
从订单到交付、收入与利润
截至2026年10月17日,正式发布日期尚未公布。届时检查能源管理部门营收、营业利润及利润率。
根据年度内或之后的公司公告,对照70多个储能站的设备交付计划与实际交付数量。
确认营收2,800亿、营业利润250亿日元的目标及现金流。
新厂建设、利用率与利润率。
结合业务成长与当前股价进行评估
2026年10月9日收盘・拆股后
将电网设备的成长空间与当前估值结合起来看。
2026年10月9日收盘3,005日元,预期PER约21.5倍,PBR约2.27倍,均采用1拆5之后的数据。后续的交付业绩、利润率与现金流,将帮助判断成长预期是否兑现。
主要来源与参考资料
上面的五项事实均附有原始资料链接。
- FY2026 Q1 investor materials
- EMS growth forecast
- Grid battery equipment agreement
- Annual investor presentation
- Financial statements
- Stock valuation as of Oct. 9
接下来阅读
用同样的视角,继续观察社会变化与企业价值。