がんを映した分子は、治療薬になれるか。ペプチドリーム
2025年に公表された、腎がんの一種「淡明細胞型」の患者5人による画像研究。診断用の放射性物質をつけたペプチド「PD-32766」が、多くのがん病変を映し出した。
次は治療用の放射性物質を結びつけ、がんを内側から攻撃できるか。2026年7月、その第Ⅰ相試験が始まった。
そして2026年10月、放射性医薬品の新工場に約165億円を投じる計画が公表された。発見した薬を自ら作り、届ける会社にもなろうとしている。臨床の挑戦と工場への投資。その先に継続的な利益を生めるか。
実用化した治療法を、別のがんへ広げる
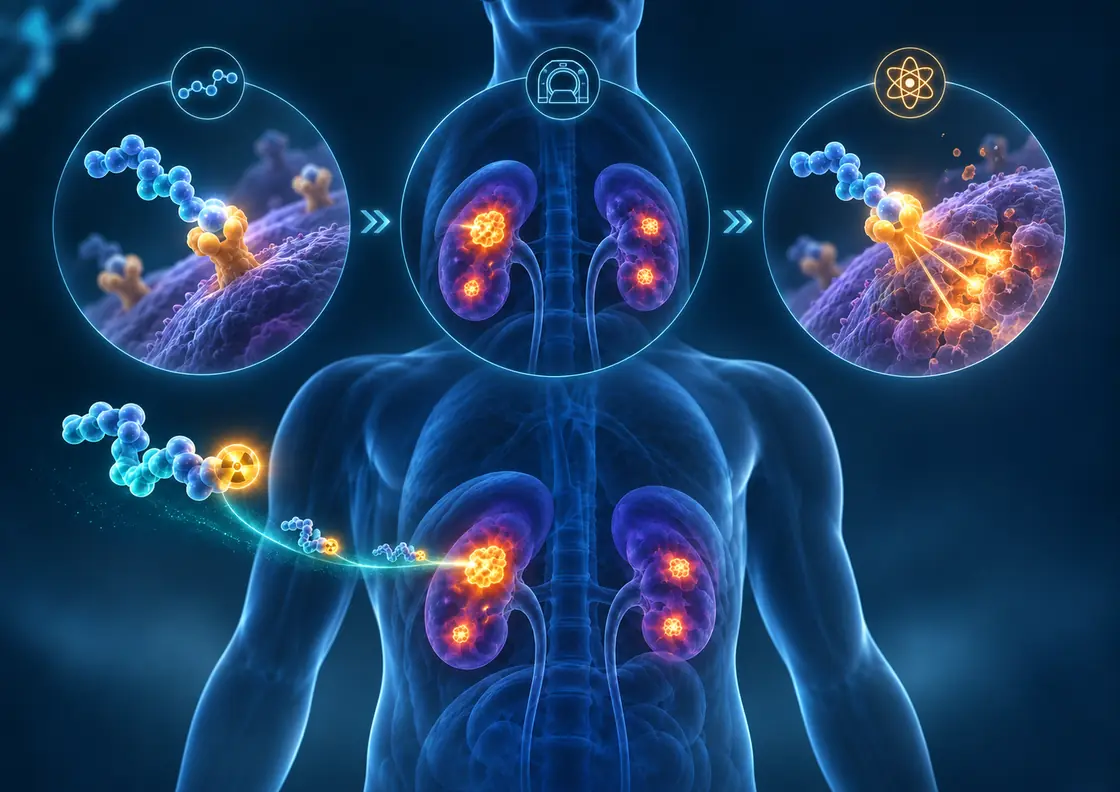
がん細胞には、表面に特徴的な目印を持つものがある。ペプチドは、アミノ酸がつながった小さな分子。その目印に結合するよう設計し、放射性物質をつければ、がんの位置を画像で調べたり、がん細胞の近くで放射線を働かせたりできる。
この仕組みを使った先行薬が、ノバルティスの「ルタテラ」だ。神経内分泌腫瘍のソマトスタチン受容体を狙うペプチドに、放射性のルテチウム177を結びつけている。2018年に米国で承認され、日本でも2021年に販売が始まった。ルタテラはペプチドリームの開発品ではない。
ペプチドリームが開発するのは、淡明細胞型の腎がんに多いCA9という別の目印を狙うPD-32766だ。銅64で病変を画像化し、アクチニウム225を使った治療を試す。同じ「ペプチドで放射性物質を届ける」方法でも、標的とするがんも、放射性物質も異なる。先行薬が切り開いた方法を、新たながんへ広げようとしている。
「届く」を確認し、「効く」を確かめにいく
新薬の発見で終わらない会社になれるか
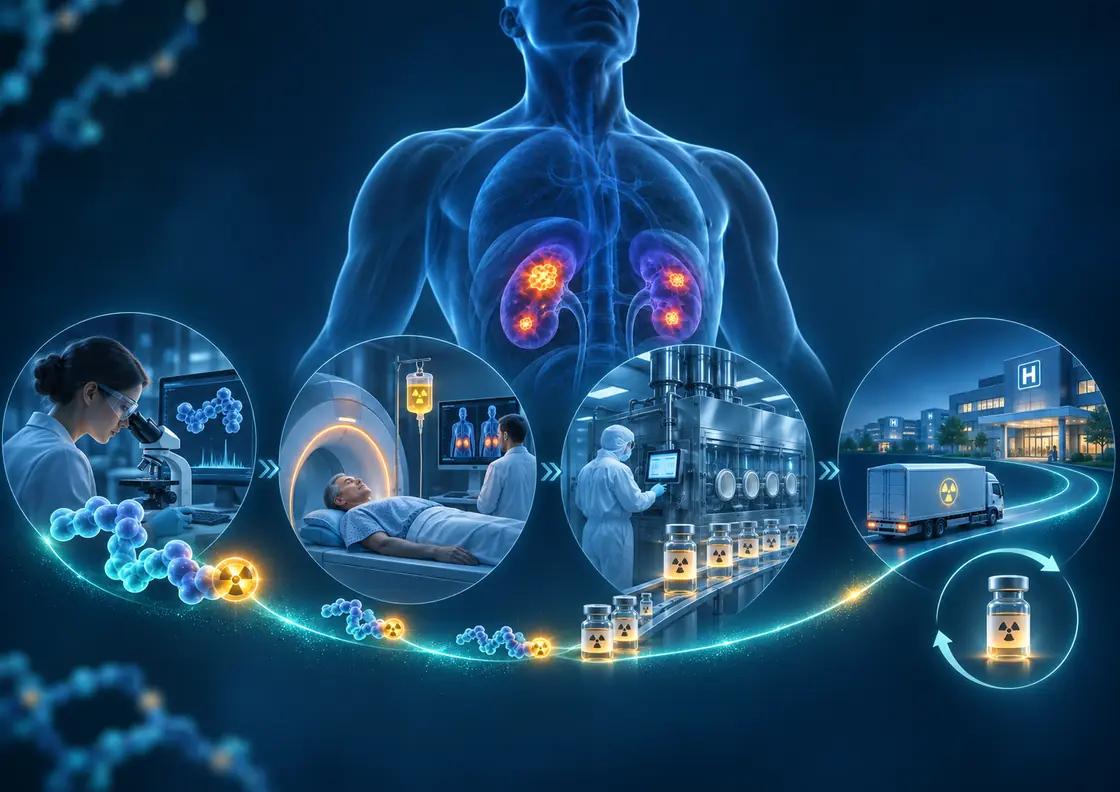
ペプチドリームの創薬事業は、製薬企業との共同研究や開発の進展によって収益を得る。一方、PDRファーマは既存の診断薬などを作り、医療機関に届けている。
二つの事業がつながれば、発見した薬を育てるだけでなく、その製造や国内販売からも収入を得られる。放射性医薬品は時間とともに減衰するため、薬の品質を保ちながら病院へ届ける供給体制にも価値がある。
この道筋ができれば、契約一時金に左右されやすい利益構造も変わる。開発品によって製造・販売の権利は異なるため、PDRファーマが手がける製品を増やすことが、その鍵になる。問われるのは工場の大きさではなく、承認された薬からどれだけ継続的な利益を得られるかだ。
治療に届くまでには、いくつもの関門がある
- 治療効果:PD-32766の抗腫瘍作用が十分に得られない。正常臓器への被ばくが投与量を制限する。
- 競争:海外製薬企業の放射性医薬品や抗体型の診断・治療技術が先行する。
- 病院への普及:専門設備や人材が不足し、供給できる薬が増えても患者数が伸びない。
- 資本効率:新工場の稼働が伸びず、減価償却や開発費が利益を圧迫する。
小さな画像研究から、大きな設備投資へ
患者5人の初期研究と、米国第Ⅰ相開始が現在の到達点。
自社候補や導入薬が製品化されれば、販売利益が新たな成長源になる。
治験や承認が遅れるほど、資金と時間の負担が増える。
臨床での成果が製品化につながり、製造・供給の投資が利益を生むかを見極める。
臨床と事業化を、節目ごとに追う
会社が公表した予定と、当サイト独自の確認目安を区別して示す。
契約収入と製品販売の利益を分け、通期業績の達成見通しを確認する。
安全性や抗腫瘍効果の公表状況と、試験の進捗を確認する。
工場の完成状況、対応する製品、商業生産の準備と投資総額を確認する。
工場の稼働状況と、直近決算の製品売上・利益を照合する。
時価総額1,455億円が信じる未来
創薬の実力はある。問われるのは、利益を繰り返せるかだ。
2026年11月2日終値は1,119円、時価総額は約1,455億円。会社予想の年間純利益30億円に対し、PERは約48倍。今の利益だけでは説明しにくい評価だ。
ノバルティスとの大型契約だけでなく、MSDなど複数の製薬大手との提携から開発が進み、マイルストーン収入も生まれている。技術力を偶然の一発とは片付けられない。一方、2024年は大型契約を追い風に純利益約150億円を計上したが、2025年は見込んだ提携が年内に成立せず、当初の売上予想490億円に対し実績185億円、純損失約37億円となった。創薬の成果を生む力と、利益を安定して生む力は別だ。
経営面にも課題がある。2025年には、元副社長が最大約5,400万円相当の試薬類を無断で持ち出した、またはその可能性が高いと認定され、内部統制の弱さが明らかになった。会社は再発防止策を公表し、2026年7月には事業運営・経営戦略・人材開発に経験を持つ幹部3人を迎えた。体制の補強は進むが、統制の実効性や収益改善につながるかは未確認だ。
仮に純利益60億円を継続的に稼ぎ、PER25倍で評価されれば時価総額は1,500億円。100億円なら2,500億円となる。いずれも将来の評価倍率や株式数の変化を考慮しない単純試算だ。
製造・販売事業の利益率は足元で約3%。新工場の投資も、承認された薬を継続して販売する利益につながるかが問われる。
新しいがん治療への挑戦は面白い。しかし、株価は既に成功後の利益を期待している。ここからの上昇には、技術の進歩だけでなく、実際に稼ぐ力を示す必要がある。
主な出典
- ペプチドリーム:2025年特別調査委員会の調査結果
- ペプチドリーム:原因分析と再発防止策
- ペプチドリーム:2026年7月の新幹部3人
- ペプチドリーム:2024年ノバルティス提携拡大
- ペプチドリーム:MSD技術ライセンスの進捗
- ペプチドリーム:2025年業績予想の修正
- ペプチドリーム:2025年決算
- PMDA:ルタテラの製造販売元・製品情報
- NETTER-1:ルタテラの有効性
- NETTER-1:最終生存解析
- 国立がん研究センター:PD-32766の画像研究
- ASCO:病変単位96.2%の報告
- ペプチドリーム:第Ⅰ相開始
- 千葉県:PDRファーマ新工場
- Telix:CA9を狙う競合診断薬
- 2026年中間決算
- ペプチドリーム:2026年11月11日決算発表予定
- 株価推移
次に読む記事
同じ視点で、社会の変化と企業を考える。