分子已抵达肿瘤,但真的能治疗吗?PeptiDream的下一步
利用肽分子传递放射性物质的治疗已经实现商业应用。但PeptiDream自己的肾癌候选药尚未证明治疗效果。
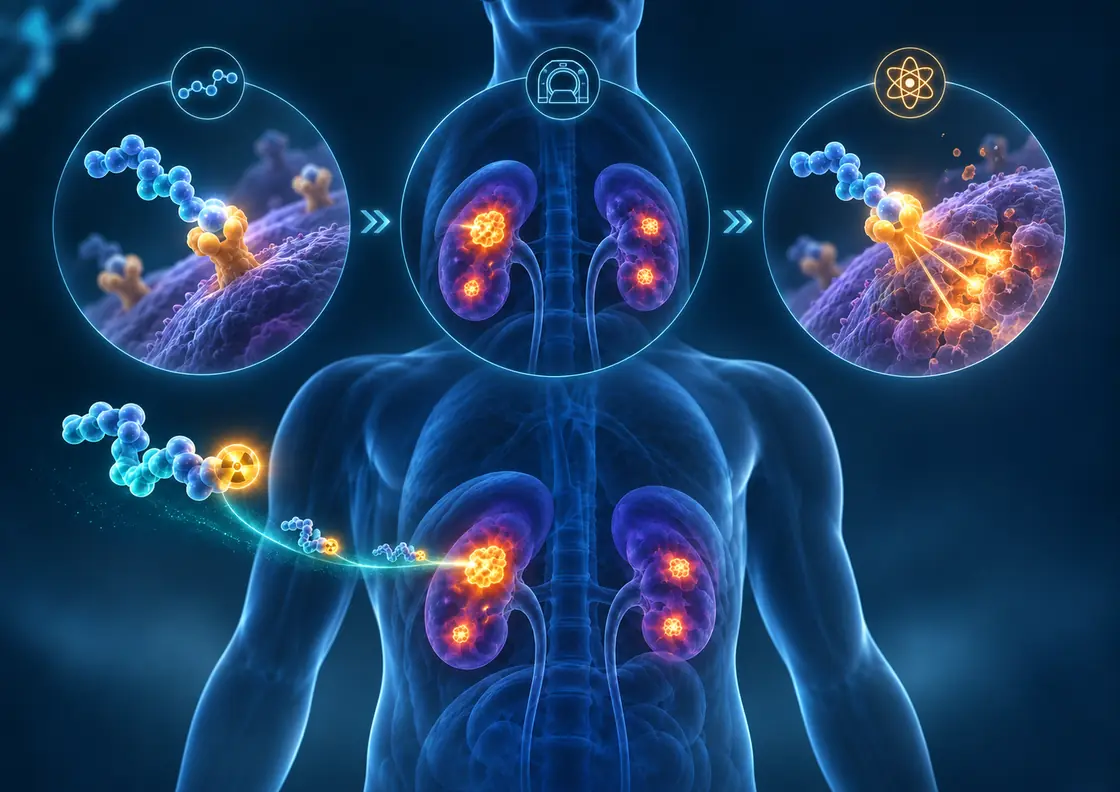
5名患者的初步影像研究显示PD-32766可以在肿瘤病灶集聚。2026年7月,公司启动美国一期试验,并计划投资约165亿日元建设新工厂。这能成为持续盈利的事业吗?
治疗技术有先例,自有药物仍在验证中
肽类放射治疗药Lutathera在2018年获得美国批准,适用于部分神经内分泌肿瘤。但这不是PeptiDream的药物。
PD-32766针对透明细胞型肾癌常见的CA9标志物,已使用铜64开展影像研究,正试验以锕225进行治疗;影像中出现集聚并不能证明治疗有效。
哪些已得到证实?
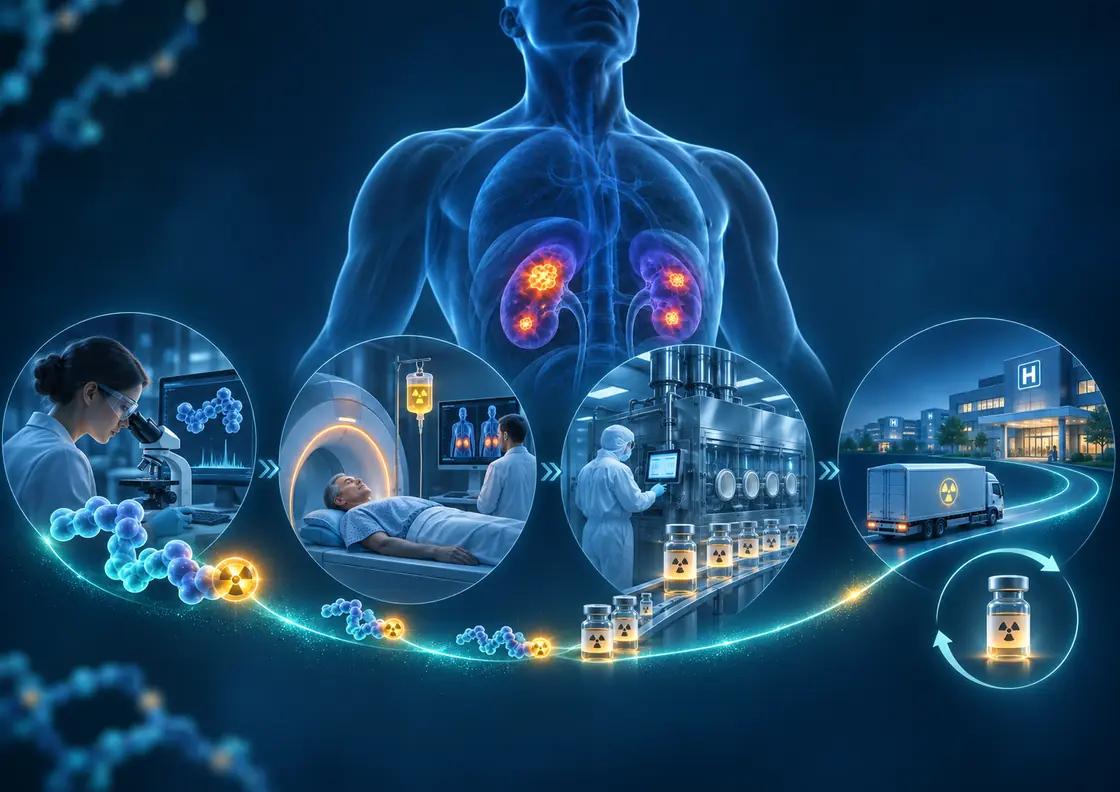
能否把分子发现变为持续利润?
若这一循环成立,公司可能减少对波动的阶段性研发收入的依赖。
但5人的影像结果不能证明治疗有效,现有诊断产品也并非全部源于PDPS平台。
投资假设失效的可能原因
- 疗效不足:影像结果不一定能变成患者实际获益。
- 竞争激烈:诺华、Telix等公司采用不同技术路线。
- 医院能力:专业设施和人员制约药物使用。
- 投资回报:165亿日元的新工厂和质量费用可能压缩利润。
集聚有证据,疗效和利润仍待验证
其他肽类治疗药已获批,PD-32766进入一期。
有望形成持续药品收入。
小样本影像不能证明治疗成功。
关注产品利润及现金流。
下次检验
检查部门利润及全年预测。
区分成像、毒性和疗效数据。
跟踪审批、产能、现金流和融资。
约1,455亿日元的市值在期待什么?
发现新药的能力有依据,持续盈利的能力仍待证明。
2026年11月2日收盘价为1,119日元,市值约1,455亿日元。按照公司预计的全年净利润30亿日元计算,市盈率约48倍,反映了对未来收益的较高期待。
公司的技术能力不能简单视为偶然。除了诺华的大型合同,MSD等大型制药公司的合作项目也取得了进展并带来阶段性收入。但2024年受益于大型合作,公司净利润约150亿日元;2025年原计划达成的授权合作未能在年内签约,实际营业收入约185亿日元,远低于最初预测的490亿日元,并出现约37亿日元净亏损。能够不断取得研发成果,不等于能够持续稳定盈利。
治理问题也影响估值。2025年的调查认定,前高管未经授权带走、或很可能带走价值最高约5,400万日元的试剂,暴露了内部控制的薄弱环节。公司公布了防止再次发生的措施,并于2026年7月引入三名具有运营、战略和人才发展经验的高管。人员和制度的调整已有行动,但监督是否有效、能否改善盈利仍待检验。
假设净利润能稳定达到60亿日元、估值为25倍市盈率,对应市值约1,500亿日元;净利润100亿日元则对应2,500亿日元。这只是简化情景,并非预测,未来估值倍数和股本可能变化。
2026年上半年放射性医药品业务的利润率仍只有约3%。新工厂的投资最终也必须体现为可持续的销售利润。
探索新的癌症治疗方法很有吸引力,但股价已经包含了未来成功的期待。要进一步上涨,不仅需要技术进步,还需要证明实际盈利能力。
主要来源
- PeptiDream:特别调查结果
- PeptiDream:内部控制整改措施
- PeptiDream:2026年7月聘任三位高管
- PeptiDream:2024年诺华合作
- PeptiDream:MSD合作与里程碑
- PeptiDream:2025年业绩预测修正
- PeptiDream:2025年业绩
- 米FDA:ルタテラの承認
- NETTER-1臨床試験
- 国立がん研究センター:5人の研究
- ペプチドリーム:第Ⅰ相開始
- 開発品一覧
- 千葉県:PDRファーマ工場
- Telix:2026年10月時点の開発状況
- 2026年上半年财报
- PeptiDream:2026年11月11日财报日程
- 11月2日株価
接下来阅读
用同样的视角,继续观察社会变化与企业价值。