砂漠に水を送り、発電所を支える。酉島製作所
エジプトの砂漠の農地へ水を送る大型ポンプ。台湾のLNG基地向けに受注した海水ポンプ。東京の地域冷暖房設備では、ポンプなどの状態を監視するセンサー。これらを手がけるのが酉島製作所だ。大量の液体を動かす機械を造り、設備を長く動かし続ける。その仕事の広がりは、継続的な利益につながるのか。
水を運ぶ。熱を運ぶ。設備を長く動かす
砂漠の農地、発電所、化学工場。一見別々の場所だが、どこでも大量の水や液体を安全に動かす必要がある。ポンプは、水を汲み上げ、圧力をかけ、設備の中を循環させる機械だ。
酉島製作所は、扱う液体や圧力、温度に合わせた大型ポンプを設計・製造する。電力の無駄を減らし、長時間止めずに運転できることが、顧客にとっての価値になる。水道から発電、石油・化学まで用途は広い。
さらに、一度納めた設備は長く使われる。交換部品、修理、改修という、販売後の仕事も積み重なっていく。
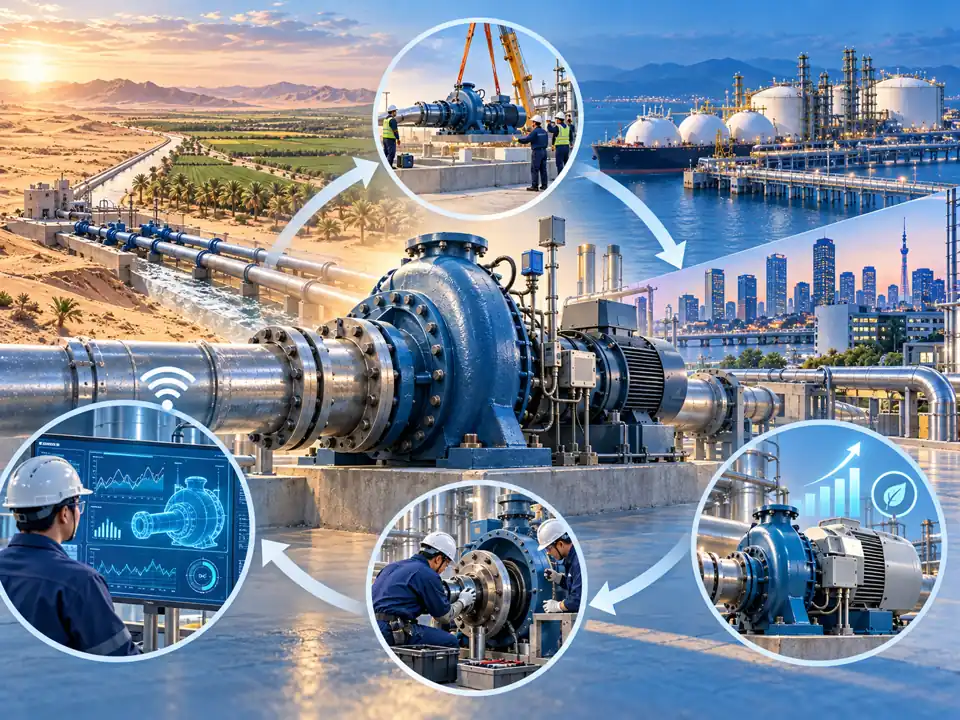
エジプト、台湾、東京。実際の現場に見る技術の広がり
大型案件のあるアフリカだけが主戦場ではない。2025年度の地域別売上高は中東248億円、アフリカ74億円。アフリカ向け新規受注は2023年度143億円から2025年度19億円へ減少した。受注の年次変動が大きいことも、この事業の特徴だ。
納入した機械の寿命が、次の仕事を生むか
酉島が特に強いのは、海水淡水化プラント向けの大型・高圧ポンプだ。主流のRO法(逆浸透膜法)では、海水を細かな膜に強い圧力で送り込む。大量の電力を使う工程だけに、効率と信頼性が問われる。酉島は1970年代からこの分野で実績を積み、経済産業省の2020年版「グローバルニッチトップ企業100選」に海水淡水化プラント向け大型ポンプで選ばれた。世界の大規模施設への納入実績も豊富だ。
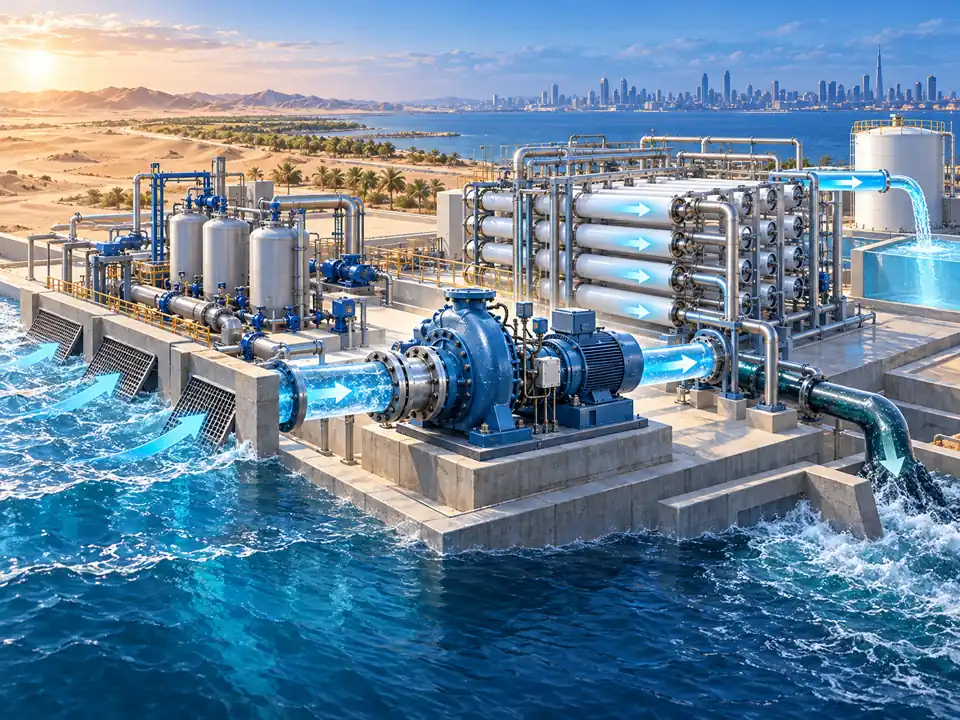
荏原製作所も大型・高圧ポンプを造り、淡水化した水を遠くの都市へ送る設備などで実績を持つ。両社全体の技術に単純な優劣はつけられない。しかし、RO膜へ海水を送る高圧ポンプという重要な工程で、長年の納入実績と強い市場地位を築いてきたことは酉島の際立つ特徴だ。国際案件では欧米メーカーとの競争もあり、受注した設備を長く保守できることが収益のもう一つの鍵になる。
会社はサービス事業を高収益分野と位置づけるが、独立した利益率は十分に開示されていない。全社営業利益率は2024年3月期の8.4%から2026年3月期の5.4%へ低下しており、事業の広がりを、持続的な収益性へ変えられるかが焦点となる。
優れた機械にも、商売としての難しさがある
- 受注後の採算:納入までに材料費・外注費が上がれば、利益を削られる。
- 保守事業の採算:サービス売上は伸びているが、その独立した営業利益率は開示が限られる。売上の拡大が全社の利益改善につながるかを確かめる必要がある。
- 買収の統合:新日本造機の買収前の高い利益率が、そのまま統合後も続くとは限らない。
- 地域ごとの投資:大型案件は各国の資金調達や政策で受注時期が変わる。灌漑は持続的な水源確保も必要になる。
- 競争と価格:大型ポンプには国内外に競合がいる。技術の強みがあっても十分な販売価格を保てるとは限らない。
技術の用途は広がり、採算の改善は途上にある
エジプト49台、台湾10台、東京の監視センサー380個。サービス売上は300億円。
既設設備と海外保守網、買収で加わる機械技術が次の仕事を生む可能性。
製造コスト、保守事業の採算、買収統合の成果が残る課題。
輸出案件の粗利益率回復が続くか、買収後の収益構造がどう変わるかを見る。
次に確認するのは受注額だけではない
海外案件の粗利益率、営業利益率、受注残の売上化を確認する。
新日本造機の寄与、本業の営業利益、営業キャッシュフローを確認する。
保守の受注・売上の推移と、アフリカや中東の新規受注を別々に見る。
株価2,597円で、酉島の収益力をどう見るか
2026年10月23日終値
世界の納入実績と保守網には価値がある。問われるのは、その強みをどれだけ利益に変えられるかだ。
2026年10月23日の終値は2,597円、時価総額は約741億円。PBRは約1.11倍、予想配当利回りは約2.62%だ。海水淡水化や発電設備への納入実績、売上300億円規模の保守事業が、この企業価値を考える出発点になる。
ただし、受注が厚くても利益率は高くない。営業利益率は2024年3月期の8.4%から2026年3月期に5.4%へ低下し、2027年3月期の会社予想も5.5%(売上高1,039億円、営業利益57億円)。6月末の受注残は1,208億円あるが、製造コストや納期次第で残る利益は変わる。仮に今期予想の売上規模で利益率が1ポイント上がれば、営業利益は単純計算で約10億円増える。逆に採算改善が進まなければ、その余地は実現しない。
予想PER約9.7倍には、買収による一時利益が含まれる。新日本造機の取得に伴う一時利益を除いた実質純利益52億円で計算すると、約13倍。一方、営業利益57億円の会社予想には買収先の業績が半年分しか入っていない。今の株価は、見かけのPERだけでも、今期の営業利益だけでも判断しきれない。
これからの焦点は三つ。海外大型ポンプの製造採算が改善するか。保守事業が利益と現金を着実に積み上げるか。買収先を加えても収益性を維持できるか。直近の営業利益率5%台が続く場合と、かつての8%台へ近づく場合では、同じ売上でも株価を支える利益の厚みが大きく違う。
株価・市場指標は2026年10月23日時点。営業利益率1ポイントの試算は売上高を一定とした単純計算で、会社予想ではない。実質純利益52億円は会社資料による。一時利益調整後PERは概算値。
主な出典
- 2025年度(2026年3月期)決算説明資料
- 2026年度第1四半期・決算資料一覧
- エジプト・ニューデルタ計画の発表(2026年5月)
- 2026年3月期 決算短信
- 新日本造機の買収と会社IR
- 株価・取引履歴
- 台湾LNG基地向け10台の海水ポンプ
- 東京・設備監視センサー380個
- 新日本造機の収益情報
- 第1四半期決算説明資料
- 大型海水淡水化設備への納入実績とGNT選定
- 荏原製作所の事業と強み
- 荏原製作所の大型送水ポンプ納入事例
- 経済産業省・GNT企業選定一覧(酉島製作所)
- 酉島製作所 2024年度決算説明会の質疑応答(競争環境)
- 新日本造機の取得理由と収益情報
次に読む記事
同じ視点で、社会の変化と企業を考える。