把水送进沙漠,支撑发电运行:酉岛制作所
在埃及,大型泵把水送往沙漠农田。在台湾,酉岛获得了LNG接收站海水泵订单。在东京,公司则接到用于监测区域供热制冷设施中泵等设备的传感器订单。这些都是酉岛的业务:制造输送大量液体的机械,并通过维护让设备长久运转。这样的业务拓展能否转化为持续利润?
输水、传热,让关键设施保持运转
灌溉、发电和化工厂需要大量液体在特定压力、温度与腐蚀条件下安全流动。
酉岛设计大型泵,可靠性与耗电量都是设备价值的一部分。机器交付后,维修、备件和更新改造还能形成业务。
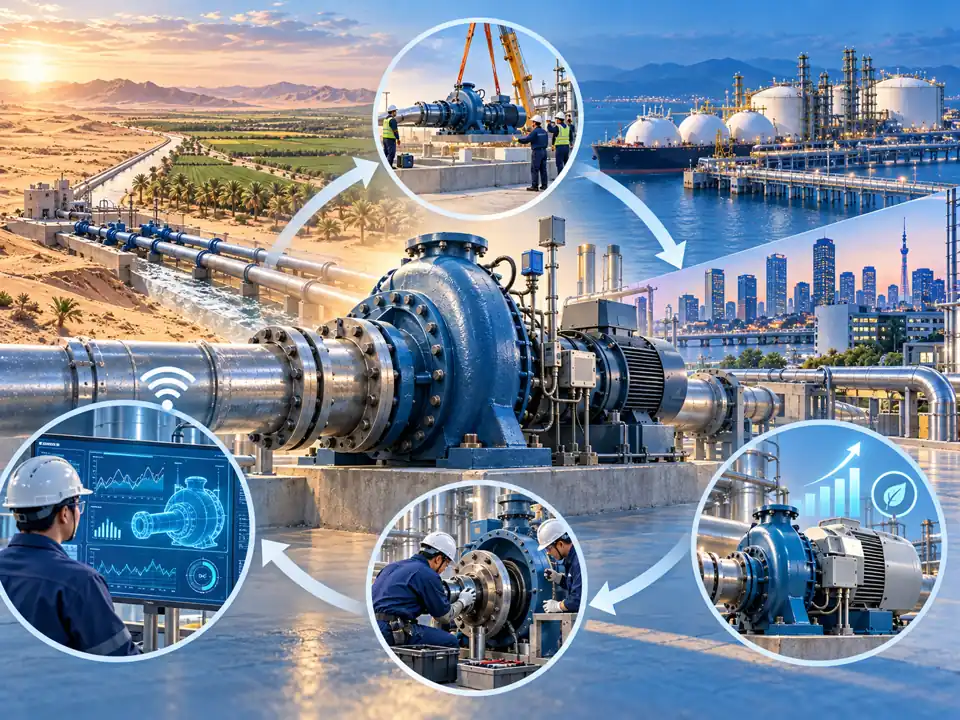
从埃及、台湾到东京的实际项目
非洲并非公司的最大地区市场。2025财年中东销售额248亿日元,非洲74亿;非洲新订单从2023年的143亿降至2025年的19亿,体现大型项目在年度间的波动。
长期维护能否成为竞争优势?
酉岛特别擅长海水淡化设施使用的大型高压泵。主流的反渗透(RO)工艺需要高压将海水压入细密的膜,效率和可靠性至关重要。酉岛自20世纪70年代以来积累了大量项目经验,其海水淡化大型泵入选日本经济产业省2020年“全球利基市场领先企业100选”,并在大型设施拥有丰富交付记录。
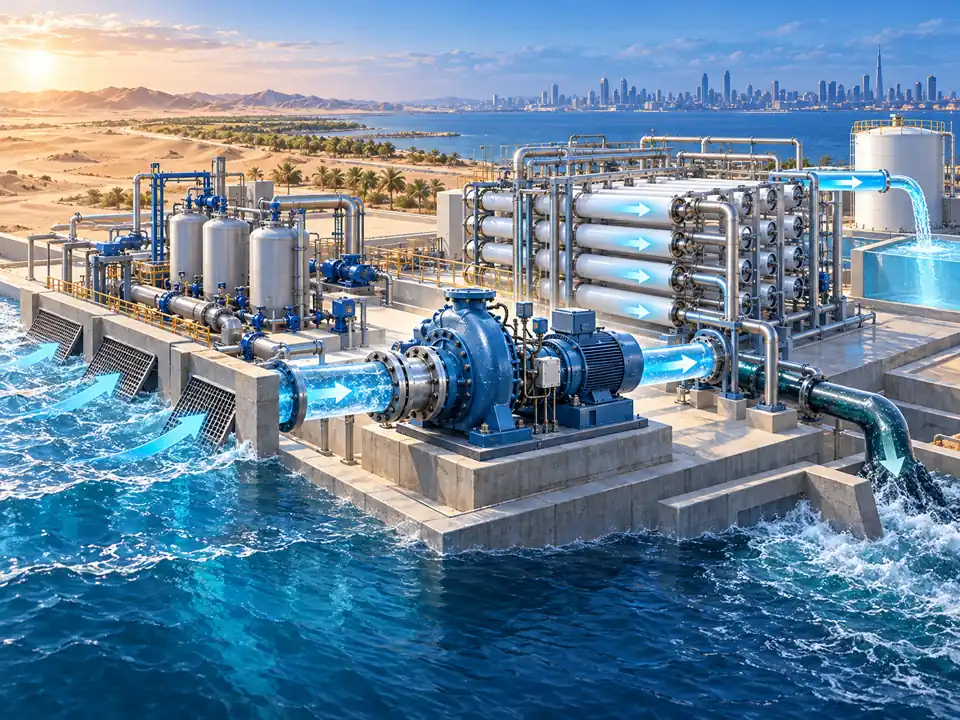
荏原也制造大型高压泵,在把淡化后的水输送到内陆城市的项目中有实际应用。不能以此判断两家企业整体技术的高低。酉岛独特的优势,是在反渗透工艺的高压海水供给环节建立的长期实绩与市场地位。国际市场仍有激烈竞争,因此设备交付后的长期维护也是重要的业务机会。
公司将服务业务视为较高收益领域,但尚不能充分核实独立利润率。集团营业利润率从2023财年的8.4%降至2025财年的5.4%。
设备重要,不代表利润有保证
- 项目收益:交付前材料和外协成本可能增加。
- 服务业务利润:服务收入不断增长,但独立的营业利润率披露有限,尚不能确定其对集团盈利能力的贡献。
- 收购整合:收购前较高的利润率不能保证合并后的表现。
- 海外项目:融资、政策和长期水资源可用性都有影响。
- 竞争:国内外泵厂在产品、服务和价格上竞争。
项目确实存在,利润恢复尚在途中
埃及49台、台湾10台、东京380个传感器以及300亿日元服务收入。
维修、升级和并购业务有望增加客户需求。
制造成本、服务盈利能力和并购收益仍有不确定性。
核实出口项目毛利率和合并后收益。
下一次需要查看哪些数字
出口毛利率、集团营业利润率、订单交付情况。
剔除一次性收益,观察经营利润和现金流。
分别跟踪订单和销售的变化。
股价2,597日元对应怎样的持续盈利能力?
2026年10月23日
全球设备安装业绩和维护网络具有价值,关键是它们能持续带来多少利润。
2026年10月23日收盘价为2,597日元,市值约741亿日元,市净率约1.11倍,预期股息收益率约2.62%。大型海水淡化与发电设备的实际安装业绩,以及约300亿日元的年度服务收入,为估值提供了业务基础。
但是,订单多不等于利润率高。集团营业利润率从2023财年的8.4%降至2025财年的5.4%;2026财年的公司预测也只有5.5%,对应销售额1,039亿日元和营业利润57亿日元。6月底尚未并表收购业务时,订单余额达到1,208亿日元。以当前预期销售规模简单测算,营业利润率每改变1个百分点,营业利润约改变10亿日元;这不是公司预测。
表面预期市盈率约9.7倍包含收购带来的一次性收益。若采用公司测算的52亿日元正常净利润,估算市盈率约13倍。另一方面,57亿日元的年度营业利润预测仅包含被收购企业半年业绩。两项表面指标都不能单独代表长期盈利能力。
未来要看三个方面:海外大型泵项目的制造收益率能否改善,维护业务能否稳定带来利润和现金,以及新日本造机并入后是否保持盈利质量。同样的销售额,5%与8%的营业利润率意味着截然不同的经营结果。
股价及估值指标截至2026年10月23日。利润率变动测算假设销售额不变,并非公司预测。52亿日元正常净利润依据公司资料,调整后市盈率仅为估算。
主要来源
- 2025财年业绩说明材料
- 2026财年第一季度财报资料
- 埃及新三角洲项目(2026年5月)
- 2025财年决算公告
- 收购新日本造机与投资者资料
- 历史股价
- 台湾LNG基地10台海水泵
- 东京380个设备监测传感器
- 新日本造机2025财年业绩
- 2026财年第一季度业绩材料
- 海水淡化项目业绩与全球利基市场领先企业认定
- 荏原的业务与竞争优势
- 荏原大型输水泵项目实例
- 日本经济产业省2020年GNT企业入选名单
- 酉岛2024财年业绩答疑:市场竞争
- 新日本造机收购理由与历史业绩
接下来阅读
用同样的视角,继续观察社会变化与企业价值。