鉱山が閉じる14年前、電子基板を処理していた。DOWA
1980年、DOWAは使用済み電子基板の処理を始めた。国内の自社鉱山を閉じる14年前のことだ。金・銀・銅などが複雑に混ざる「黒鉱」を扱ってきた技術は、鉱石以外にも使われ始めていた。2008年にはリサイクル製錬設備が本格稼働する。
次の勝負は、金属を取り出せるかではなく、スクラップをいくらで集め、どれだけ利益を残せるか。増える廃棄物を資源に変える仕事と、株主が受け取る利益を分けて見たい。
世界には、まだ回収されない金属がある
2022年に世界で発生した電子廃棄物は約6,200万トン。適正に回収・再資源化されたと記録されたのは22.3%にとどまり、2030年の発生量は約8,200万トンと予測される。
日本政府も2030年、国内で生産する電解銅の約3割を再生資源由来にする目標を掲げる。回収量が増える一方、製錬会社には使い終えた製品を確保し、採算よく処理する力が求められる。
電子基板を処理して46年。今の増益は製錬が主役
「金属を分ける力」は、「原料を買う力」になるか
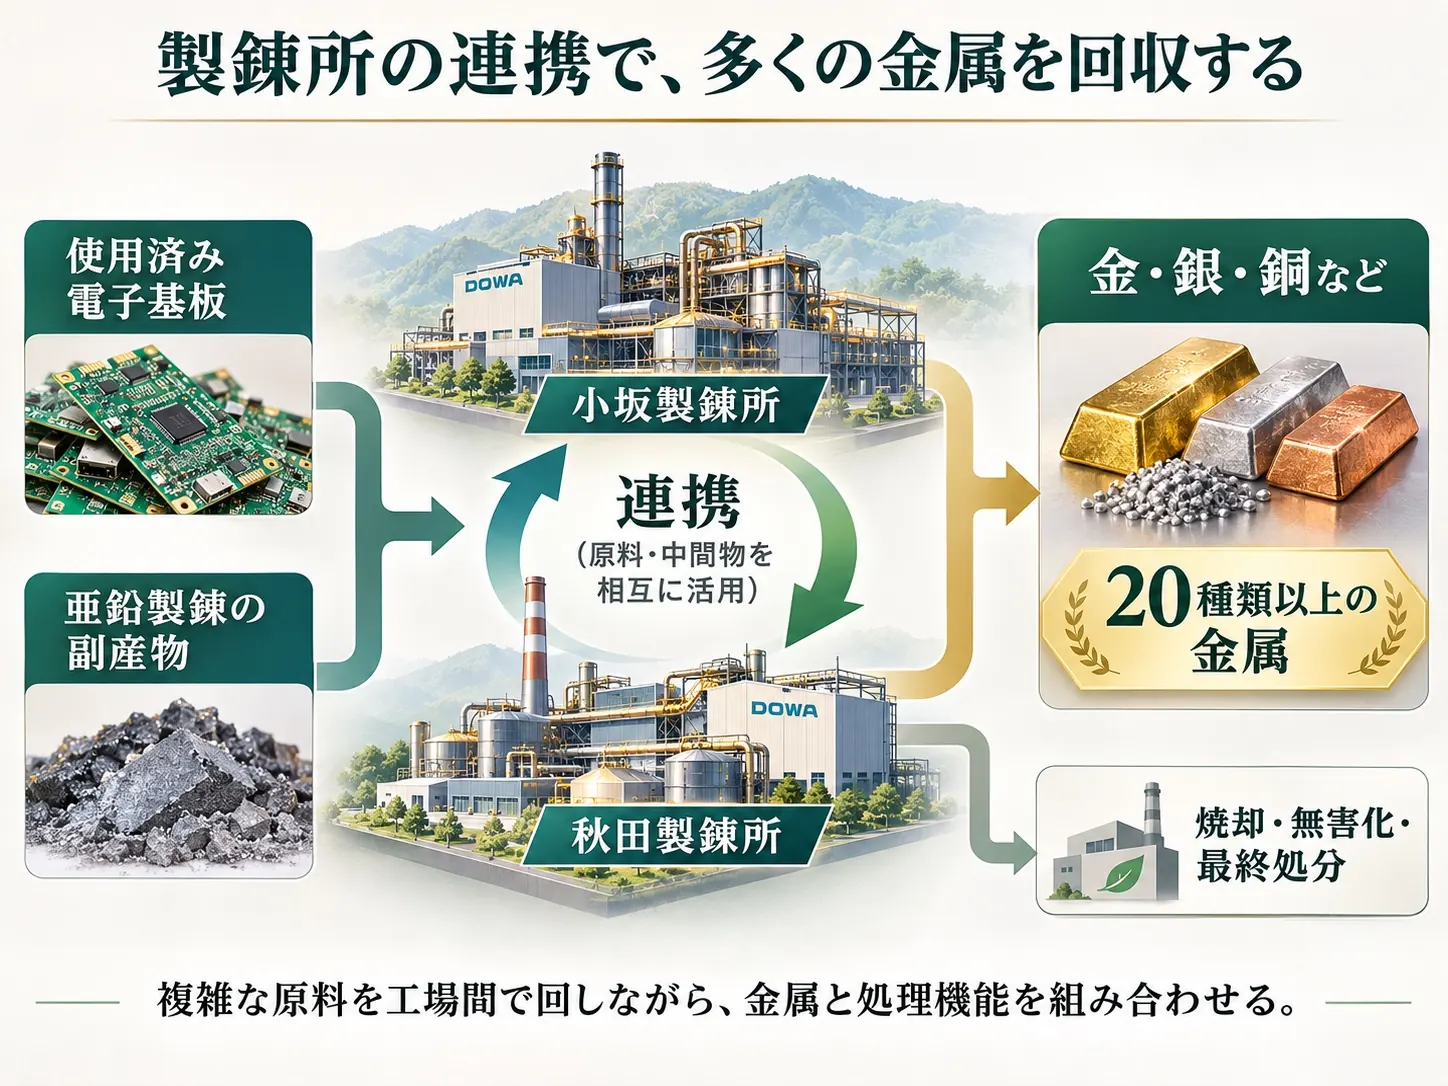
2030年代、回収しやすい高品位スクラップは買い手が増え、仕入れ値が上がると予想する。一方、金属が複雑に混ざる原料は、含有量の評価も処理も難しい。ここに黒鉱で鍛えた技術と製錬所の連携が生きる可能性がある。
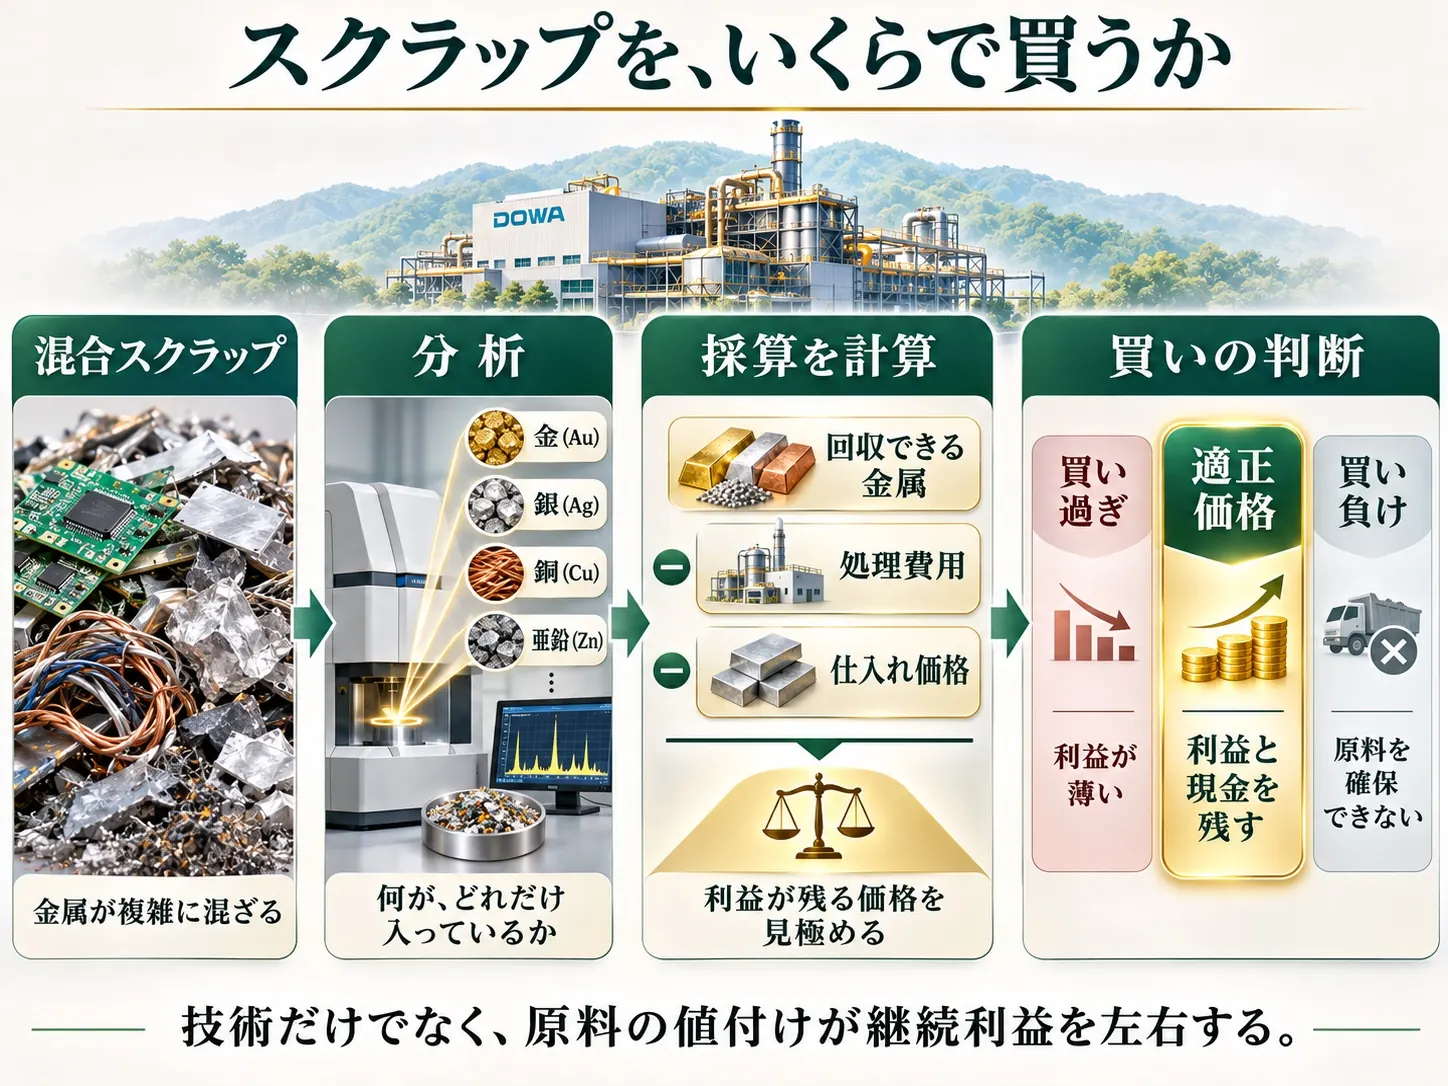
技術を持つだけでなく、その技術で原料に値段をつけられる会社になる。調達条件や難処理原料の利益率は十分開示されておらず、この優位性はまだ投資仮説だ。
技術で勝っても、仕入れと投資で負けるかもしれない
- 競合との原料争奪で調達価格が上がり、回収量が増えても処理利益率が下がる。
- 1,000億円超の製錬・リサイクル拠点再構築で設備更新費・償却負担が先行し、回収能力の拡大が投資に見合わない。
- 電池・磁石の新工程が、量産時の品質・回収率・コストを満たせない。
- 金属価格・為替・海外鉱山損益に製錬利益が大きく左右され、資源循環の採算改善が全社利益に表れない。
回収技術は実績あり。調達優位と投資回収はこれから
製錬所の連携で多金属回収を事業化している。
分析・製錬を組み合わせた「値付け」が強みになるか。
取扱量だけでなく利益率と現金収支が必要だ。
難処理原料の取扱いと投資後の利益を確認する。
工場の完成ではなく、利益の変化を見る
製錬と環境・リサイクルの採算、再生原料の取扱いを確認する。
老朽設備の更新と、新たな原料を扱うための能力増強を分けて見る。
難処理スクラップの量、処理利益率、設備投資後のキャッシュフローを追う。
決算後に株価は11%上昇。利益は長続きするか
11月12日終値8,613円(前日比+10.92%)。今期の会社予想700億円が続くならPER約7.3倍。利益を450億円でみると約11.3倍に変わる。
11日の取引終了後、会社は2027年3月期の予想純利益を570億円から700億円へ、年間配当を338円から415円へ引き上げ、最大160億円の自社株買いを発表した。
2026年3月期純利益は約625億円。ただし投資有価証券売却益約250億円を含む。税率30%で税引後の一時利益約175億円を単純に除くと約450億円。金属市況の追い風はこの数字にも残っている。2023〜2025年3月期の純利益は250〜279億円だった。
株価8,613円で何年も続く利益を置き換えると、評価はこう分かれる。
過去3期から小幅な改善にとどまるケース。現在株価はPER約17.0倍。
前期から株式売却益の税引後概算を除いた利益が続くケース。PER約11.3倍。
会社の今期予想が持続するケース。PER約7.3倍。
現時点では、明確な割安買いとは判断しない。金属価格以外にもAIサーバー向けなどの成長材料があるが、資源循環の拡大と巨額投資がどれだけ継続利益・現金を生むかは未確定だ。数字が示すのは、安い会社かどうかではなく、どの利益を信じて買うかという問いである。
株価・市場指標は2026年11月12日東証終値。利益別PERは自己株式控除後約5,916万株から概算。450億円は税率30%で単純調整した筆者の推計で、会社の平常時利益予想ではない。
主な出典
- 環境省掲載|DOWAの製錬・リサイクル沿革
- DOWA|セグメント別業績
- DOWA|2026年度上期決算補足資料
- DOWA|製錬と20種類以上の金属回収
- JBMA|小坂製錬の現地取材
- 株探|2026年11月12日株価・指標
- DOWA|2026年11月11日決算・自社株買い
- DOWA|過去5年間の連結業績
- DOWA|2026年3月期有価証券報告書(株式売却益)
- DOWA|統合報告書2025(事業と沿革)
- DOWA|中期計画2027
- 環境省|メタルリサイクル推進戦略
- ITU・UNITAR|電子廃棄物の国際統計
- DOWA|電池金属回収
- DOWA|磁石回収の実証
- JX金属|製錬・リサイクル
- 三菱マテリアル|製錬・資源循環
- 松井証券|株価・指標
次に読む記事
同じ視点で、社会の変化と企業を考える。