矿山关闭14年前,DOWA就开始处理废电路板
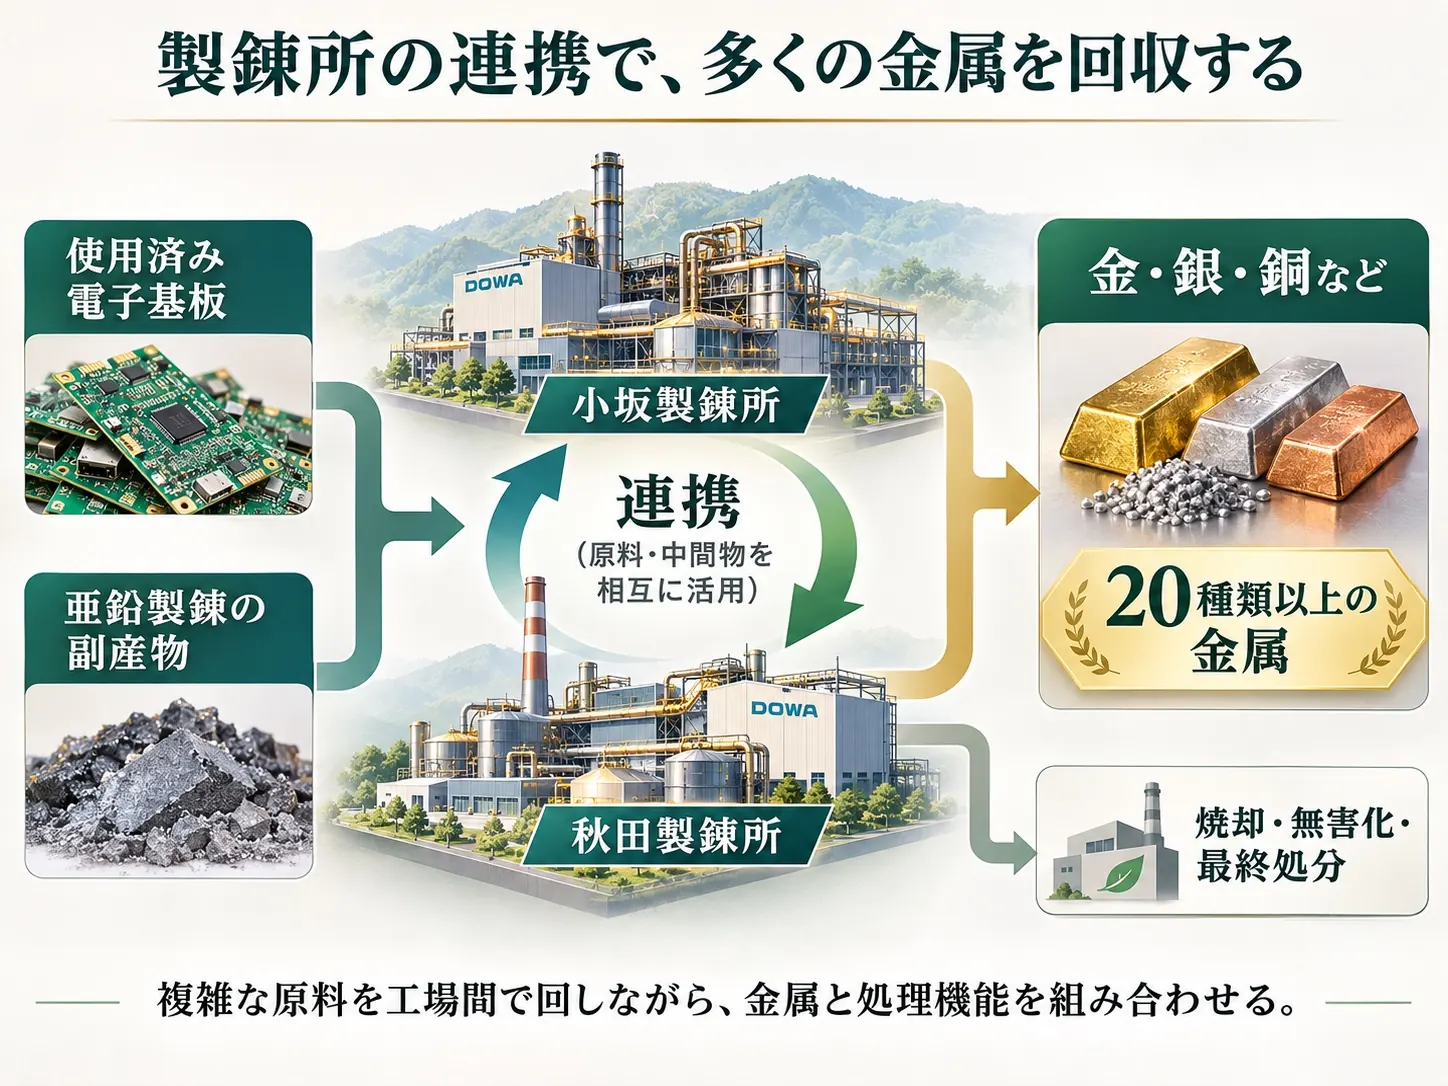
1980年,DOWA开始处理废弃电路板,比国内自有矿山关闭早了14年。从复杂黑矿中回收金银铜的技术,早已转向矿石以外的原料。2008年,再生冶炼设施全面运行。
如今真正的挑战不只是能否提取金属,而是以什么价格买废料、扣除成本后能留下多少利润。环境贡献和股东收益必须分别验证。
大量废弃金属还没有被回收
2022年全球电子废弃物约6200万吨,正式记录为回收再利用的比例仅22.3%;预计2030年达到约8200万吨。
日本提出到2030年,国内生产的电解铜约三成来自再生资源。对于冶炼企业,增长的需求也意味着必须获得合适的废料并控制处理成本。
废电路板处理已有46年,如今利润增长主要来自冶炼
擅长分离金属,能否也擅长收购废料?
到2030年代,品质较高的废料可能因为买家增加而涨价。复杂金属废料却难以准确估值。DOWA多金属冶炼技术与工厂网络,可能在这一领域形成采购优势。
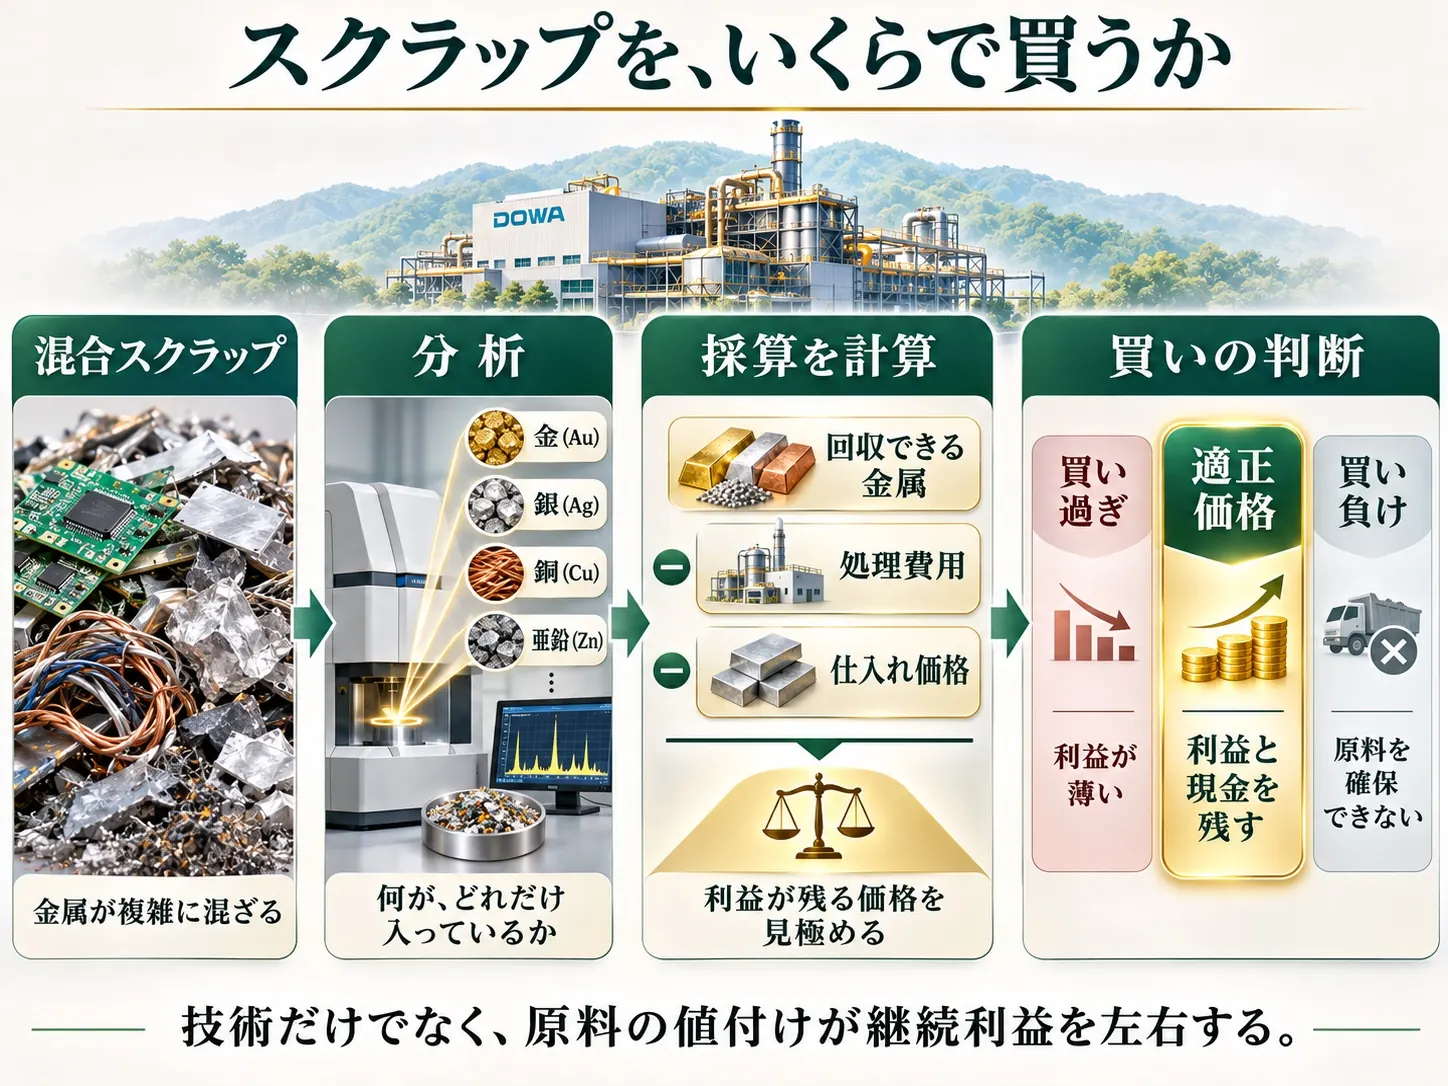
优势不只是会冶炼,而是能够给复杂原料准确估价。目前公开的采购和利润率数据不足以证明这一优势已经实现。
技术领先也可能输在采购价和资本开支上
- 竞争提高废料收购成本,处理量增长但利润率下降。
- 超过1000亿日元的冶炼与回收基地重建和折旧负担无法获得相应回报。
- 电池与磁铁回收未达到商业规模的回收率、品质及成本要求。
- 金属价格、汇率及海外矿山损益掩盖回收业务的真实收益。
回收已商业化,采购优势和投资回报还待验证
多座冶炼厂协作回收金属。
能否形成采购与利润优势?
需要利润率与现金流的改善。
验证处理量和投资后利润。
要看利润变化,而不仅是工厂竣工
核对冶炼、回收业务的利润和原料处理情况。
区分设备更新与新增处理能力。
核对复杂废料处理量、利润率和资本开支后的现金流。
财报后股价上涨11%,利润能持续吗?
11月12日收盘8,613日元,上涨10.92%。如果公司预测的700亿日元年净利润持续,市盈率约7.3倍;若长期利润仅450亿,则约11.3倍。
11月11日收盘后,公司将2027年3月期净利润预测从570亿提高至700亿日元,年股息从338提高至415日元,并宣布最多160亿日元的股票回购。
2026年3月期净利润约625亿日元,包含约250亿的证券出售收益。假设税率30%,扣除估计税后一次性利润约175亿后约为450亿日元,其中仍有金属行情的帮助。2023—2025年净利润约250亿至279亿日元。
以8,613日元股价计算,长期利润不同,市盈率也不同:
较早期三年只有小幅改善。市盈率约17.0倍。
前期扣除估计税后证券出售收益的水平持续。市盈率约11.3倍。
本年度公司预测能够长期维持。市盈率约7.3倍。
暂时判断:不能认定明显低估。AI服务器相关产品也可能增长,但回收业务与巨额资本开支能带来多少长期现金收益尚不明确。投资者究竟为哪一种盈利水平付费,才是股价判断的关键。
股价与市场指标以2026年11月12日东京证券交易所收盘为准。市盈率以扣除库存股后的约5916万股估算。450亿日元是按30%税率推算的情景,并非公司发布的正常利润预测。
主要来源
- 日本环境省:DOWA冶炼和资源回收沿革
- DOWA:各业务利润
- DOWA:2026年度上半年利润构成
- DOWA:冶炼与多金属回收
- JBMA:小坂冶炼厂实地记录
- Kabutan:11月12日股价
- DOWA:2026年11月中期业绩与股票回购
- DOWA:五年业绩
- DOWA 2025综合报告:业务与历史
- DOWA:2027中期计划
- 日本环境省:金属回收战略
- ITU/UNITAR:全球电子废弃物监测
- DOWA:废电池金属回收
- DOWA:稀土磁铁示范
- JX金属:冶炼与回收
- 三菱综合材料:冶炼与资源循环
- 松井证券:股价和估值
接下来阅读
用同样的视角,继续观察社会变化与企业价值。